Un abogado advierte de las consecuencias fiscales de guardar grandes cantidades de efectivo en casa
Andrés Millán, abogado especializado, alerta de que aunque acumular dinero en efectivo es legal, Hacienda puede exigir la justificación documental de su origen al ingresarlo, con recargos que en un caso real alcanzaron los 101.000 euros.
Por Iván Serrano
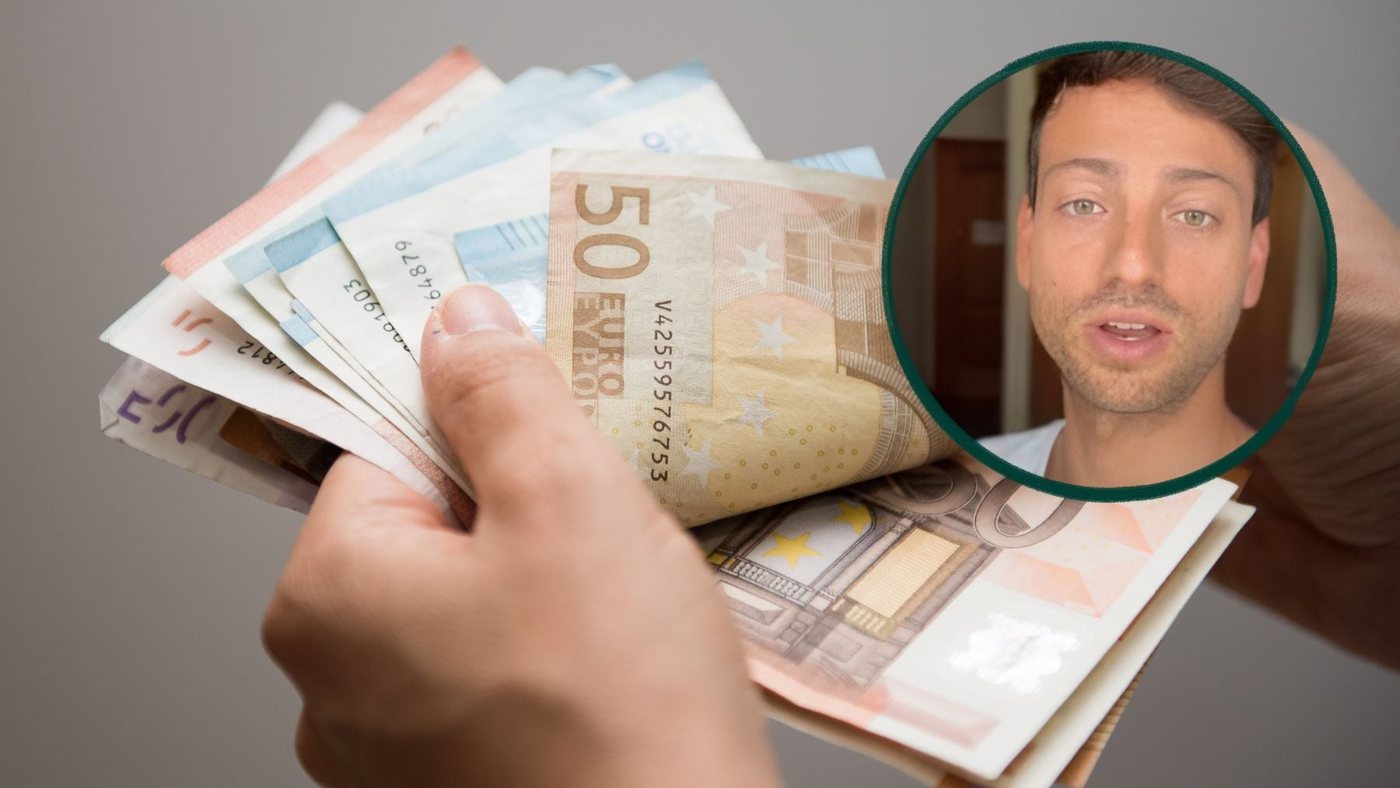
Acumular dinero en efectivo en casa es perfectamente legal en España, pero trasladarlo de nuevo al circuito bancario puede convertirse en un problema fiscal si no se puede demostrar de dónde procede. Esa es la advertencia que ha lanzado el abogado Andrés Millán, conocido en redes sociales como @lawtips, a partir de un caso real que ilustra las consecuencias de no conservar los justificantes.
Según relata el experto, un jubilado acumuló durante décadas 200.000 euros en efectivo, que guardaba fundamentalmente en su domicilio. Cuando decidió ingresarlos en el banco, Hacienda le reclamó 101.000 euros en impuestos, la mitad de la cantidad depositada, porque no pudo acreditar documentalmente el origen de los fondos. El problema no fue haber mantenido el dinero fuera del sistema financiero, sino no poder demostrar su procedencia cuando la administración lo requirió.
«Tener efectivo en tu casa es totalmente legal, como si tienes millones de euros», aclara Millán. El conflicto surge, según su explicación, «en el momento que lo quieras introducir en la economía, meterlo en el banco, comprarte un piso, un coche, te van a obligar a justificar el origen de los fondos». La normativa no prohíbe disponer de ahorros en efectivo, pero sí faculta a Hacienda para exigir pruebas cuando detecta un incremento patrimonial que no encaja con las rentas declaradas.
El jubilado del caso explicó que los 200.000 euros procedían principalmente de sus ingresos laborales y de la venta de una finca. Durante años había retirado dinero del banco por desconfianza hacia las entidades financieras y lo había conservado en metálico. Sin embargo, no logró reunir la documentación que respaldara esa versión, lo que llevó a la Agencia Tributaria a considerar el importe como una ganancia patrimonial no justificada. El artículo 39 de la Ley del IRPF regula precisamente estas ganancias y su integración en la base liquidable general.
La clave, insiste el abogado, está en la acreditación. Ingresar dinero en una cuenta no implica automáticamente volver a tributar por él. Si los fondos proceden de un salario que ya tributó en su momento y después fue retirado, el mero hecho de reintegrarlo no obliga a declararlo de nuevo. La situación cambia cuando aparece un aumento de patrimonio que no puede vincularse con las rentas o el patrimonio previamente declarados. En esos casos, Hacienda puede reclamar impuestos y sanciones.
Para evitar este escenario, Millán recomienda conservar todo tipo de justificantes: nóminas antiguas, declaraciones de la Renta, escrituras de compraventa, documentos de herencias o donaciones. «Siempre conservar todo tipo de justificantes», aconseja el letrado, una precaución que cobra especial relevancia cuando se decide guardar efectivo durante muchos años, ya que puede llegar el momento en que sea necesario demostrar cómo se obtuvo.
El abogado también advierte de otro riesgo menos visible pero igualmente relevante: la inflación. Mantener grandes cantidades de dinero inmovilizadas durante décadas reduce su poder adquisitivo, de modo que una misma suma permite comprar cada vez menos bienes y servicios. Por eso, junto a la recomendación de guardar la documentación, Millán añade otra: «Intentad sacar una rentabilidad extra al dinero».
En definitiva, el aviso del experto no significa que Hacienda prohíba tener ahorros en casa ni que ingresar efectivo conlleve automáticamente pagar impuestos. La cuestión se reduce a poder acreditar su procedencia cuando la administración lo solicite. En cantidades elevadas y acumuladas durante años, conservar los justificantes será tan importante como guardar el propio dinero.
5