Una abogada experta en herencias advierte: planificar la sucesión evita conflictos y gastos
Carmen Pérez-Pozo, especializada en gestión patrimonial, subraya que dejar la herencia resuelta en vida reduce las disputas entre herederos y los costes asociados a la sucesión intestada.
Por Marcos Esteban
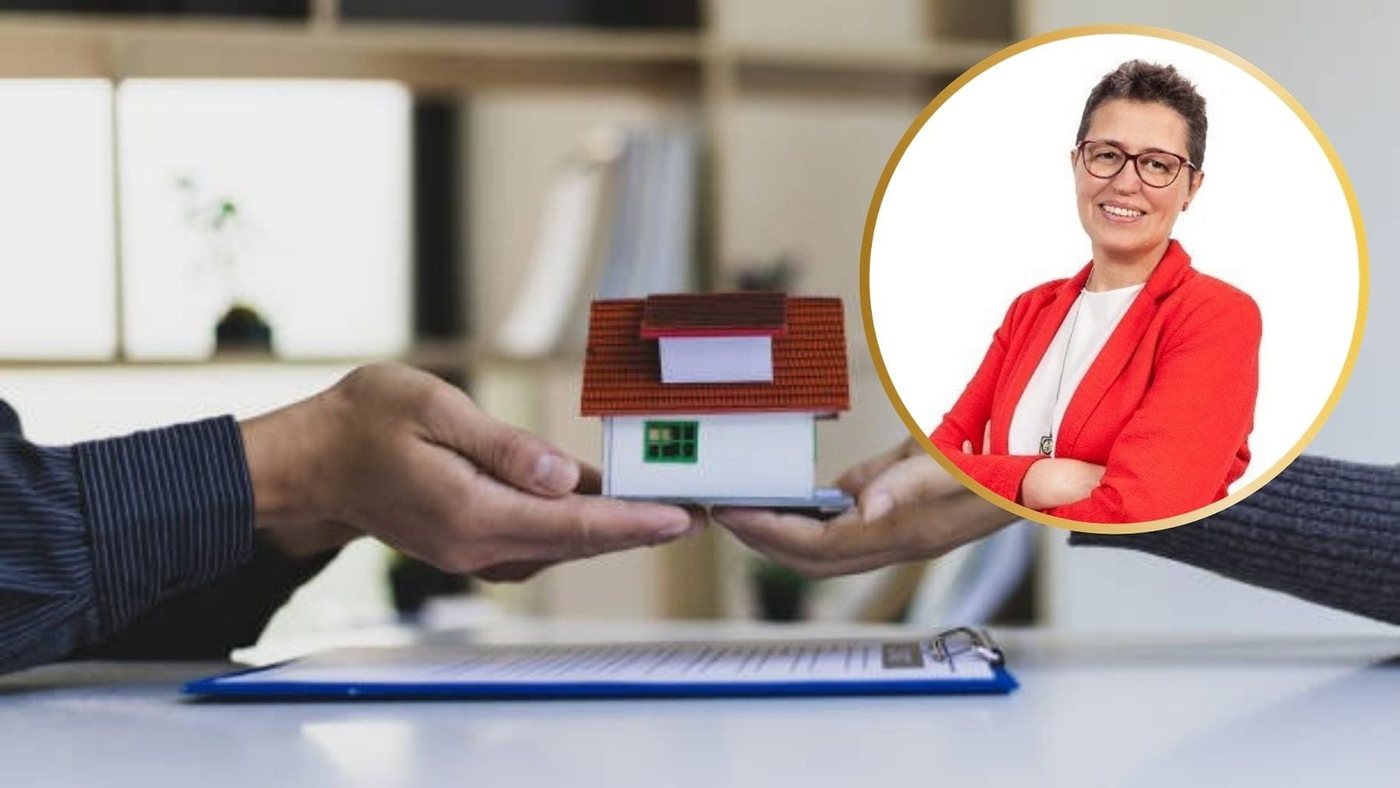
Hacer testamento es una decisión que muchas personas posponen, a menudo porque la relacionan con la muerte. Sin embargo, la abogada especializada en gestión patrimonial y planificación sucesoria Carmen Pérez-Pozo advierte de que no dejarlo resuelto puede traducirse en más trámites, más gastos y, en algunos casos, en discusiones entre los herederos. «Cuanto más se piensa y se deja resuelto en vida, menos tienen que pelear los hijos después», resume la experta.
El testamento permite organizar el patrimonio respetando los límites legales y tener en cuenta situaciones familiares que no encajan en un reparto automático. Además, no es una decisión irrevocable: puede modificarse si con los años cambian las circunstancias personales, familiares o económicas. La alternativa, morir sin testamento, activa la llamada sucesión intestada, en la que es la ley y no el fallecido quien determina quién hereda y en qué orden.
En ese escenario, si no hay hijos ni descendientes, la herencia corresponde en primer lugar a los padres o ascendientes vivos. Si tampoco los hay, se tiene en cuenta al cónyuge superviviente o, cuando proceda, a la pareja de hecho. Después aparecen otros familiares: hermanos y, en determinadas circunstancias, sobrinos. La línea continúa hasta el cuarto grado de consanguinidad. «Si no aparece ningún familiar hasta el cuarto grado, la herencia acaba pasando al Estado», señala Pérez-Pozo.
Las reglas sucesorias no son idénticas en toda España. Territorios con derecho civil propio, como Cataluña, País Vasco o Navarra, cuentan con sus propias normas. Por eso, la vecindad civil del fallecido resulta fundamental para determinar qué legislación se aplica.
Uno de los puntos más delicados de una herencia son las viviendas. El problema no es tanto heredarlas como decidir qué hacer con ellas cuando hay varios herederos y algunos quieren vender y otros no. A eso se suman gastos de mantenimiento, posibles reformas e impuestos. Si no hay acuerdo, cualquiera de los copropietarios puede acudir a los tribunales y pedir la división de la cosa común, un procedimiento que puede terminar con el inmueble en subasta pública. Es una salida prevista por la ley, pero normalmente implica más tiempo, gastos y desgaste familiar. Antes de llegar a ese extremo, existen otras opciones: que uno de los herederos compre la parte de los demás, que todos acuerden la venta o que se dejen previstas fórmulas de reparto en el testamento.
No hacer testamento también tiene un coste económico. Un testamento notarial abierto suele rondar los 50 euros. Cuando no existe, puede ser necesario realizar una declaración de herederos para acreditar quién tiene derecho a recibir la herencia, un trámite más largo y más caro. Si surgen discrepancias entre los posibles herederos, el proceso puede complicarse aún más. A esto se añaden los impuestos: el Impuesto sobre Sucesiones y Donaciones debe liquidarse, por regla general, en los seis meses siguientes al fallecimiento, aunque cabe pedir prórroga. Si hay inmuebles urbanos, también puede entrar en juego la plusvalía municipal.
La falta de liquidez para pagar los impuestos no obliga necesariamente a renunciar a la herencia. Según el caso, se puede solicitar un aplazamiento o fraccionamiento, vender alguno de los bienes recibidos o estudiar otras alternativas contempladas en la normativa.
Además, no todo lo que se hereda son propiedades o ahorros: las deudas del fallecido también forman parte de la herencia, por lo que conviene comprobarlas antes de decidir. Si las obligaciones pendientes son elevadas, el heredero puede renunciar o aceptar a beneficio de inventario. Esta fórmula permite que las deudas se paguen con los bienes de la propia herencia y limita la responsabilidad del heredero, protegiendo su patrimonio personal. Para Pérez-Pozo, ahí está una de las claves de la planificación sucesoria: no se trata solo de decidir quién recibe cada bien, sino de anticipar qué problemas pueden aparecer después.